Am Weltmarkt liegen die Milchanlieferungen der großen Exporteure seit August 2024 im Plus. Der Anstieg hat sich im Frühling
2025 beschleunigt und im Dezember 2025 seinen Höhepunkt erreicht. Trotz Mengenrückganges in der letzten Zeit, liegt aber
insgesamt noch weit über dem Vorjahresniveau. Im Juli waren es +2,4 % gg. Vj. Die Mehrlieferungen gingen zuletzt hauptsächlich
auf Produktionsausdehnungen in der EU in den USA zurück.
Die USA hat den Milchkuhbestand und die Milchproduktion stark ausgebaut, was sich nun in den Produktionsdaten der Milchproduktion
widerspiegelt. Von Januar bis Juli haben sie 26 % mehr Milch produziert als im Vorjahr. Dies ist auch im Export erkennbar. So exportierte
die USA von Januar bis Mai 2026 42 % mehr Butter, als im gleichen Zeitraum ein Jahr zuvor.
Die nördliche Hemisphäre (EU, USA und Belarus) produzierte im gleichen Zeitraum 3 % mehr Milch gg. Vj. Auch die südliche
Hemisphäre (Neuseeland, Australien, Argentinien; Chile und Uruguay) produzierte insgesamt 5,2 % mehr Milch gg. Vj.
In der EU haben die Anlieferungen in den letzten acht Monaten das Vorjahresniveau überstiegen. Es wurde von Januar bis August 3,0 %
mehr Milch produziert. In Deutschland wurde insgesamt 6,0 % mehr Milch angeliefert. Noch mehr Milch produzierte Österreich mit 6,6 %
mehr Milch.
Die EU hat laut CLAL einen Selbstversorgungsgrad von 117,1 %. Im gleichen Zeitraum 2025 lag der Selbstversorgungsgrad noch bei 115,7 %.
Hier ist auch deutlich zu erkennen, dass die Milchproduktion stark ausgebaut wurde.
Die Exporte von Milchprodukten aus der EU nahmen im Vergleich zum Vorjahr weiter zu. Die meisten Zuwächse konnte Butter verzeichnen,
es wurde von Januar bis Juli 39 % mehr exportiert. Hauptabnehmer waren die USA, Vereinigte Königreich, China und die Türkei. Auch
Magermilchpulver konnte vermehrt exportiert werden. Hier beliefen sich die Zuwächse auf 16 % im Vergleich zum Vorjahr. Vollmilchpulver
hat eine Steigerung von 7 %, Fat Filled Milk Powder von 3 % erfahren. Rückgänge wurden beim Export nach China
beobachtet.
Die Milchanlieferung in Deutschland nähert sich dem Vorjahresniveau, liegt aber noch leicht darüber.
Durch den heißen und trockenen Sommer ging die angelieferte Milchmenge im Sommer deutlich zurück. Erst nach Abklingen der extrem
hohen Temperaturen konnte wieder ein Milchmengenanstieg verzeichnet werden. In den letzten Wochen zeigte die Milchmenge wieder
saisontypisch eine leicht abnehmende Tendenz. So ergibt sich im Verlauf der ersten 38 Kalenderwochen insgesamt ein leichtes Plus von 1,3 %.
Insgesamt gestaltet sich der Milchmarkt sehr volatil. Im Gegensatz dazu haben sich die Rohstoffmärkte Mitte September aber
gefestigt.
Die Hitze und die extreme Trockenheit haben sich vor allem in Baden-Württemberg ausgewirkt. Das Grundfutter ist durch den fehlenden
Niederschlag knapp verfügbar gewesen. Auch der Mais litt unter der Trockenheit und hat für keine Entlastung gesorgt. So mussten
viele Betriebe ihre Kühe vorzeitig mit Winterfutter zufüttern. Bei vielen Betrieben ist es nun fraglich, wie weit die
Vorräte noch über den Winter reichen werden.
Der Preiskampf des LEHs, der nun schon ein Jahr anhält, wirkt bis heute nach. Ende April 2026 wurde der Butterpreis auf 1,05
€/250 g-Päckchen gesenkt. Mittlerweile stieg der Preis zwar auf 1,19 €/250 g-Päckchen, dies sind aber immer noch 30
Cent weniger als im Vorjahr.
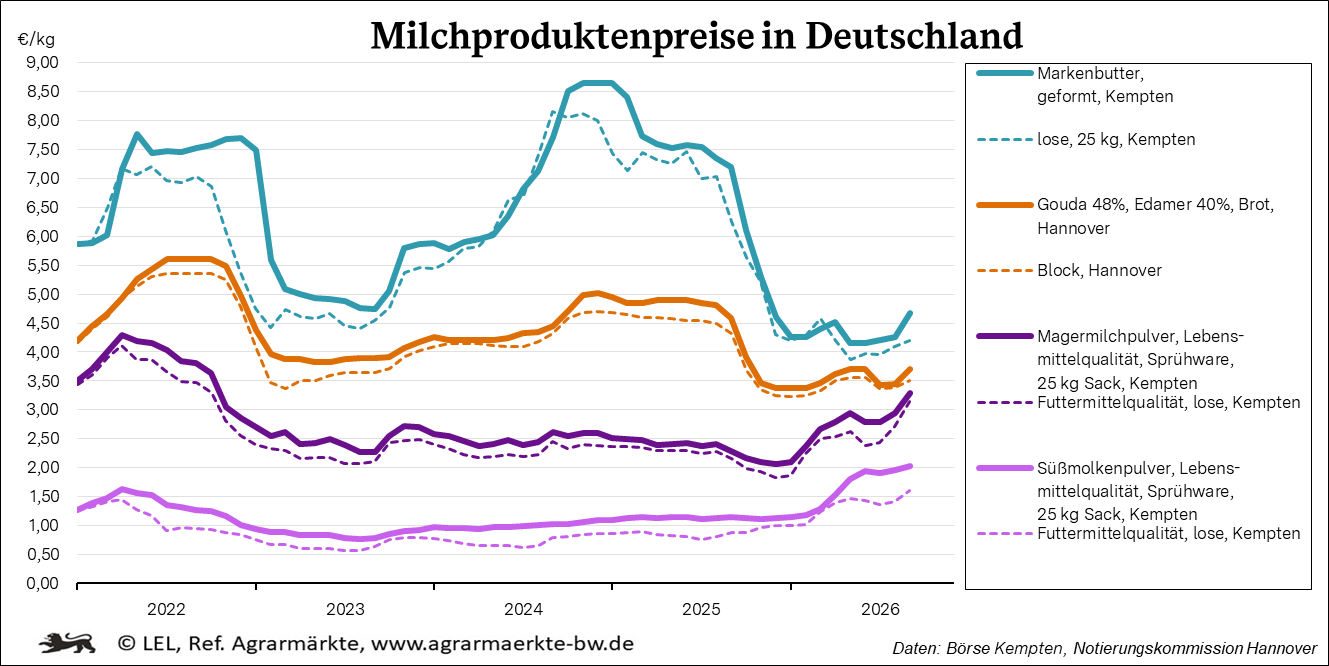
Der Markt Formbutter ist jahreszeitlich bedingt rege. Die Nachfrage ist belebt. So zeigte sich der Preis für abgepackte Butter
überwiegend stabil. Die Notierung an der Kemptner Butterbörse belief sich in KW 40 auf 4,35 €/kg - 5,00 €/kg
Fett.
Der Markt für Blockbutter hat sich im Vergleich zum Juli leicht belebt und ist momentan auf einem stabilen Niveau. Derzeit ist die
Marktlage hier ruhig. Einkäufer und Verkäufer nehmen eine abwartende Haltung ein, da momentan nicht absehbar ist, wo sich die
Preise hinbewegen. Die Notierung für Blockbutter wurde in einer Spanne von 4,15 bis 4,25 €/kg leicht angehoben. Das sind 20 Cent
mehr wie im Sommer.
Die Preise am Eiweißmarkt sind im September gestiegen. Bei reger Nachfrage auch über die Landesgrenze hinaus, tendierte der Preis
fester. Magermilchpulver in Lebensmittelqualität kostet derzeit 3,29 €/kg (+0,44 €/kg im Juli). Auch Molkenpulver in
Lebensmittelqualität wurde weiter reger nachgefragt, was die Preise stabilisierte. Molkenpulver wird in KW 39 nun in einer Spanne von
1,95 bis 2,1 €/t gehandelt (alles Lebensmittelware).
Der Preis für Käse präsentierte sich seit dem kurzen Rückgang in KW 26 stabil. Die Nachfrage aus dem
Lebensmitteleinzelhandel war auf hohem Niveau und auch der Großverbraucherbereich orderte kontinuierlich Ware. Zusätzlich
stabilisierte sich das Exportgeschäft. Jedoch ist der deutsche Käse nicht mehr so wettbewerbsfähig, da die Preise anstiegen.
Durch die anhaltend hohe Nachfrage nahmen die Lagerbestände ab, teils wird vereinzelt von leeren Lagern berichtet. Die Preise
tendierten daher fest. Die Notierungskommission in Hannover setzte die Spanne für Blockware bei 3,40 bis 3,65 €/kg (+0,20
€/kg im Vergleich zum Juli) fest, Brotware wurde mit 3,60 bis 3,80 €/kg bewertet.
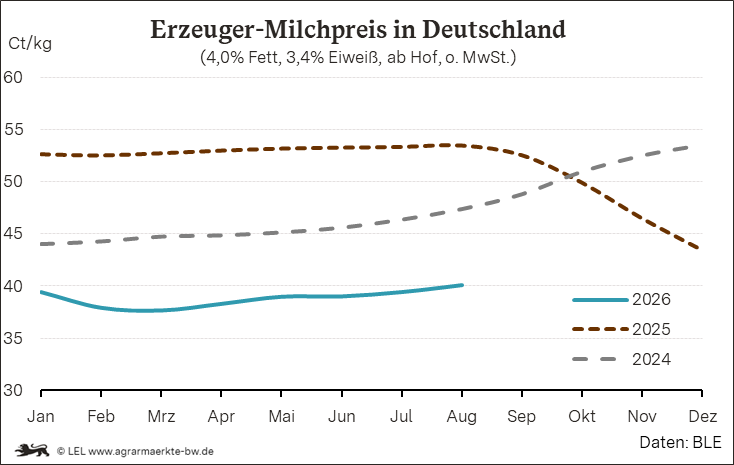
Der aus den Butter- und MMP-Preisen abgeleitete Kieler Rohstoffwert befand sich im Juni bei 37,3 Ct/kg. Seit-dem ist er wieder leicht
gesunken. Im August lag der Rohstoffwert bei 40,3 Ct/kg.
Aktuell gehen die Marktexperten davon aus, dass sich die Erzeugerpreise für konventionelle Milch weiter stabilisieren werden. Die
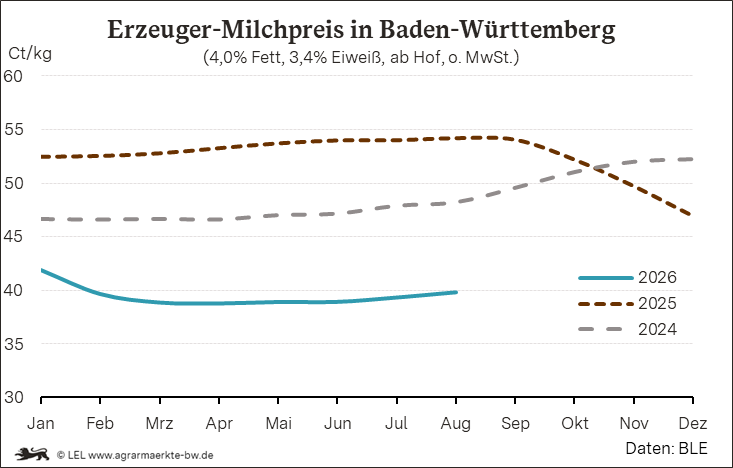
Preise bewegen sich derzeit seitwärts. Im Vergleich zum Vormonat stieg der Preis lediglich um 0,1 Ct/kg und lag im Juni somit bei 37,9
Ct/kg Milch. Am Spotmarkt kam es in den letzten Monaten zu einer deutlichen Preissteigerung. So stieg der Preis von KW 34 34 Ct/kg aktuell
auf 41,7 Ct/kg in KW 39 (+1,2 Ct zur Vorwoche). Der GDT-Index ist am 15. September um 1,1 % gesunken.
Die Spanne der Erzeugerpreise liegt bei den Baden-Württembergischen Molkereien zwischen 36,5 ct/kg und 40,08 ct/kg. Alle Molkereien
konnte den Preis vom Vormonat halten oder sogar leicht anheben.
In den vergangenen beiden Monaten zeigte sich der Milchmarkt insgesamt in stabiler Verfassung. Die Milchanlieferung lag, mit einer kurzen
hitzebedingten Unterbrechung, jedoch weiterhin leicht über dem Vorjahresniveau. Dies spiegelt sich auch im Auszahlungspreis wider.
Fast alle Molkereien konnten den Milchpreis anheben. Dies deutet auf eine Erholung der Milchpreise hin. Ein weiterer Faktor der in
Süddeutschland in nächster Zeit eine Rolle spielen könnte, ist die knappe Grundfutterversorgung. Hier ist abzuwarten, wie
und ob sich dies auf die Bestände und in Folge dessen auf die Milchmenge auswirken könnte.
Die Bio-Betriebe in Deutschland haben im aktuellen Jahr zwar bisher mehr Bio-Milch an deutsche Molkereien geliefert als im Vorjahr, die
Dynamik lässt aber deutlich nach. Nach Angaben der Bundesanstalt für Landwirtschaft und Ernährung (BLE) lag die
Bio-Milchanlieferung bis Juli insgesamt um 6,9 % über dem Vorjahresniveau. Die Auswirkungen des heißen, trockenen Sommers sind,
vor allem im Süden bei der angelieferten Milchmenge mittlerweile spürbar.
Der Auszahlungspreis für Bio-Milch ist im Juli 2026 gegenüber dem Vormonat im bundesweiten Mittel noch einmal leicht
zurückgegangen (0,3 ct/kg) und lag nach Angaben der BLE bei 63,91 ct/kg. In BW lag er mit 63,55 ct/kg Milch leicht darunter. Erste
Zahlen für August zeigen jedoch eine steigende Tendenz – der Großteil der Molkereien beließ die Auszahlungspreise auf
dem Niveau des Vormonats, knapp ein Viertel hob die Preise gegenüber Juli sogar an. Auch für den weiteren Jahresverlauf wird mit
stabilen bis steigenden Erzeugerpreisen für Bio-Milch gerechnet. Die saisonale, aber auch durch die knappe Futtersituation bedingte
rückläufige Milchanlieferung bei gleichzeitig reger Nachfrage der privaten Haushalte nach Bio-Milch und Bio-Milchprodukten
sprechen dafür. Einige Molkereien haben entsprechend für den Herbst auch schon höhere Preise angekündigt.