Hinweis: Marktblicke mit Inhalten zum Thema "Obst" finden Sie ab jetzt auf unserer Seite "Kernobstnotierung"

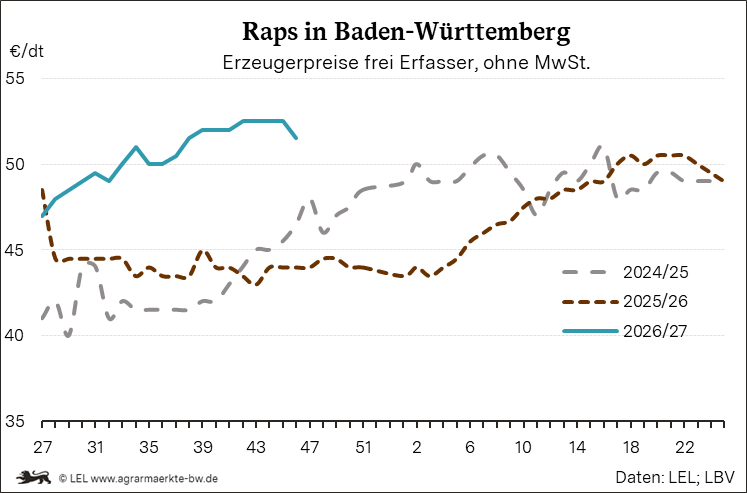
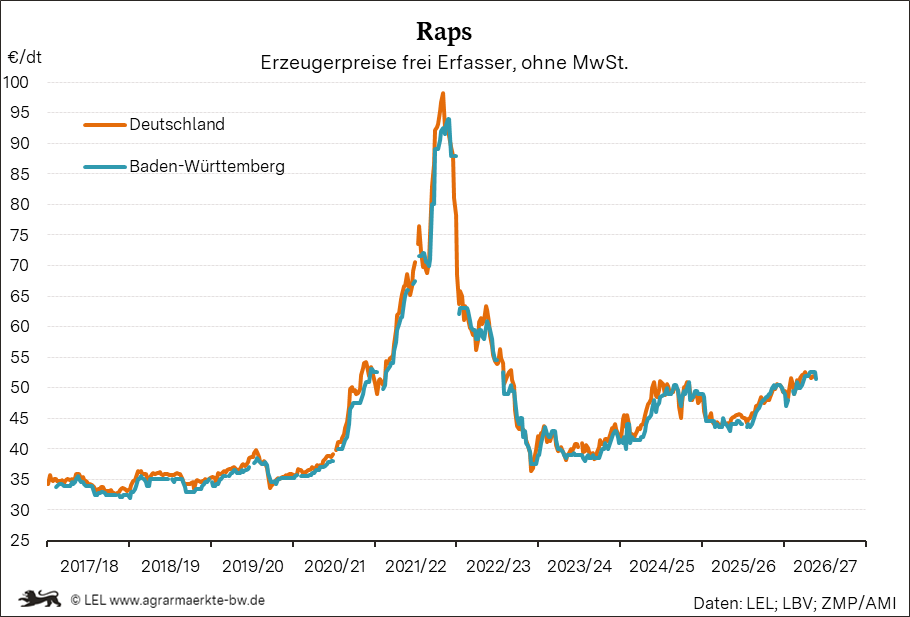
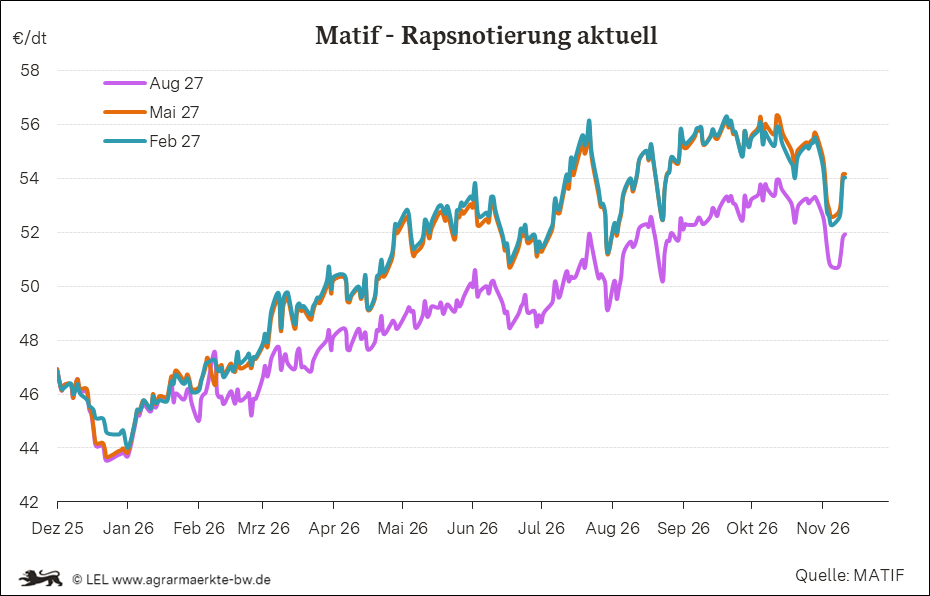
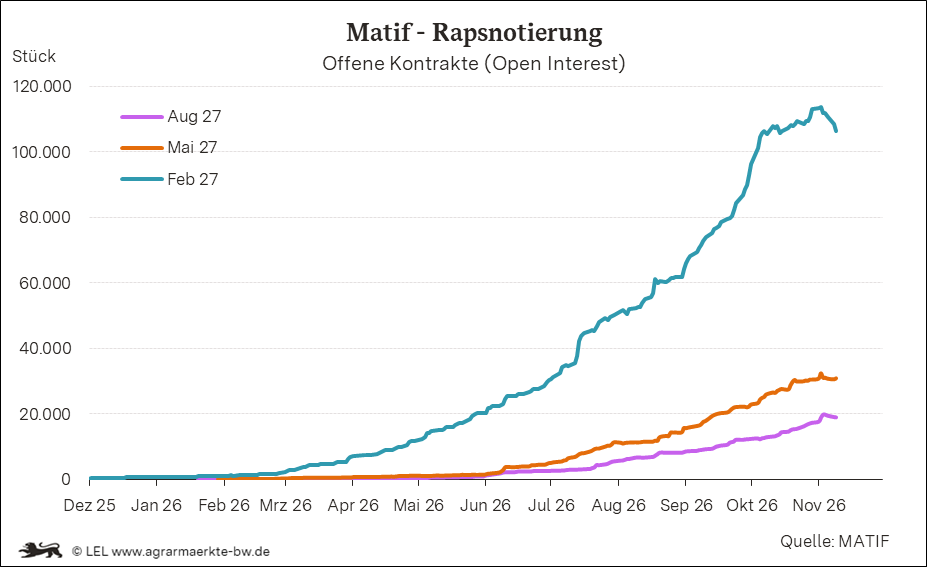
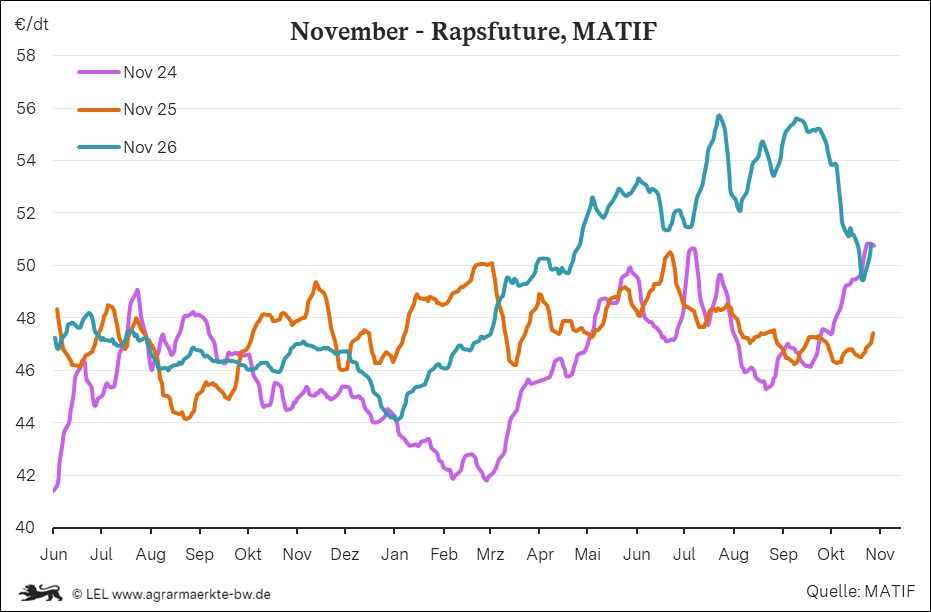
Schwächere Börsenkurse bei stabilen Erzeugerpreisen
Rohöl als größter Einflussfaktor für die Rapsmarkt bleibt auch weiterhin bestehen.
Neben dem Rohöl werden derzeit auch auf die Ernten und Bestände in Kanada und Australien mit Spannung beobachtet. Die beiden
größten Exporteure von Raps haben großen Einfluss auf den Markt. Die EU-27 hat je nach eigener Erzeugung einen Importbedarf
von rund 6 Mio. t aufgrund einer eigenen Erzeugung in 2026 von ca. 19 Mio. t und einen Verbrauch von rund 25 Mio. t besteht ein Aufgrund
der geringeren Ernte als im Vorjahr um knapp 1 Mio. t höherer Importbedarf im EU-27-Raum als im Vorjahr. Größte Importeure
in Europa sind die Ukraine, Australien und Kanada, damit haben nicht nur die Exporte aus der Schwarzmeerregion Einflusssondern auch die
großen Exportnationen beim Raps, Australien und Kanada. Insbesondere in Kanada werden höhere Endbestände der Vorsaison und
höhere Canolabestände in 2026/27 erwartet, dies verstärken die Erwartungen auf ein reichliches Angebot.
Marktseitig wurde zuletzt davon berichtet, dass sich die Einfuhren belebt haben, jedoch befinden sich die EU-Rapsimporte noch immer unter
dem Vorjahresniveau, obwohl 2026/27 der Importbedarf der EU bekanntermaßen höher ausfällt.
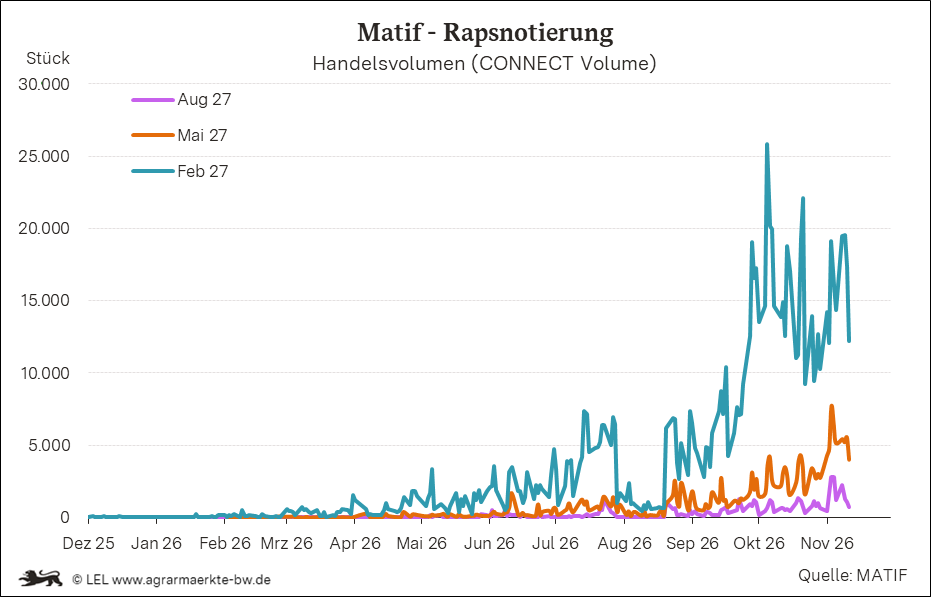
Auf regionaler Erzeugerebene zeigen sich die Rapspreise in den letzten Wochen stabil. Der Markt zeigt sich ruhig bei einer geringen
Abgabebereitschaft der Landwirtschaft, was jedoch auch darauf beruht da bereits ein Großteil der Ware verkauft wurde. Ebenso wird auch
von einer geringen Nachfrage der Ölmühlen berichtet hier wirken jedoch auch die logistischen Einflüsse auf den Markt ein.
Steigende Frachtkosten bei sinkender Frachtkapazitäten wirken lähmend auf das Marktgeschehen.
Berichten der Union zur Förderung von Öl- und Proteinpflanzen (UFOP) zufolge hält sich der Anbauumfang 2027 von Raps stabil.
Als eine der auskömmlichsten Kulturen im Ackerbau war der Anbauumfang im letzten Jahr noch gestiegen, unter anderem die hohen
Düngerkosten und die schwächeren Erträge in 2026 (BW -0,9 t/ha im Vorjahresvergleich) könnten ausschlaggebend für
die Anbauentscheidungen gewesen sein.
Die Bestände für die Ernte 2027 hatten einen vergleichsweise trockenen Start aufgrund der ausgeprägten Dürre.
Mancherorts hatten die Jungpflanzen unter erhöhtem Schädlingsdruck gelitten und konnten aufgrund des Trockenstresses den
Schädlichen nicht davonwachsen. Je nach Standort hatten die Bestände damit große Probleme beim und nach dem auflaufen,
dennoch haben sich die Bestände weitestgehend erholen können.
Damit bleibt abzuwarten wie sich der Rohölmarkt und die Exporte von Raps weltweit entwickeln.
©Frowin Brühl, LEL Schwäbisch Gmünd
www.agrarmaerkte-bw.de