Datensatz Obst
Insgesamt mehr Äpfel
Bereits die ersten Einschätzungen der Erntemengen am Bodensee ließen auf eine etwas höhere Ernte als im Vorjahr
schließen, was sich letztendlich in den Bestandszahlen zum 1. November widerspiegelte. Mit 125.937 t Tafeläpfeln lagerten rund +3
% mehr Äpfel ein gegenüber dem Vorjahr und somit 12 % mehr als im Schnitt der letzten fünf Jahre.
Führende Sorte bei den Beständen ist klar Gala Royal mit knapp über 20.000 t. Sowohl im Vergleich zum Vorjahr, als auch im
Vergleich zum Fünf-Jahres-Schnitt wurde von der Sorte +16 % bzw. +15 % mehr eingelagert. Elstar folgt auf Platz zwei. Hier wurde eine
deutlich niedrigere Menge (‑22 %) eingelagert als es normalerweise der Fall ist (17.500 t). Die höheren Vorräte insgesamt
beruhen auch auf den Zuwächsen bei diversen Randsorten und den Clubsorten.
Im Dezember gab es bei Red Prince®, Jonagold, Fuji/Kiku und Cameo® noch Nachmeldungen zum Bestand. Somit ergab sich für den
01.12.2025 ein Lagerbestand von 121.834 t Äpfeln.
Anders als im letzten Jahr wurde in Gesamtdeutschland wieder eine „normale“ Ernte (426.357 t) eingefahren, die sogar über
dem 5-Jahresdurchschnitt liegt. Hauptsorten in der Bestandsliste sind Elstar, Red Prince und Braeburn. Diese machen zusammen 50 % des
Gesamtbestandes aus. In dieser Saison wurden im Osten 62.900 t und in der Mitte 16.927 t Äpfel eingelagert. Ein Vergleich mit den
Vorjahreswerten ist wenig sinnvoll, da der Totalausfall durch die Frosteinbrüche hier keine belastbaren Vergleichsdaten hervorbrachte.
Jedoch liegen die diesjährigen Ernten auch deutlich über dem 5-Jahresschnitt.
Die EU-Erntemenge belief sich in der ersten groben Zusammenfassung der Novemberbestandszahlen auf ein leichtes Plus gegenüber 2024
(5,08 Mio. t; +8 %). Somit stehen in allen Anbauregionen wieder ausreichend Äpfel zur Verfügung. Bei den Sorten gab es lediglich
bei Red Delicious europaweit eine kleinere Erntemenge mit 222.000 t (-23 %). Ansonsten stellt Golden Delicious mit 1.148.000 t den
größten Anteil am Sortiment.
Saisonverlauf und Ausblick
Die Saison begann mit geräumten Lagern und startete mit dem Abverkauf der Sommersorten. In den Anfangswochen fehlte es dem Markt an
Schwung, da die Verbraucher auf eine große Hausgarten- und Streuobsternte zurückgreifen konnten. Mitte August kamen Elstar in den
Abverkauf, die anderen Sorten folgten zügig. Obwohl die Qualitäten als sehr gut beschrieben wurden, konnte man nicht an das
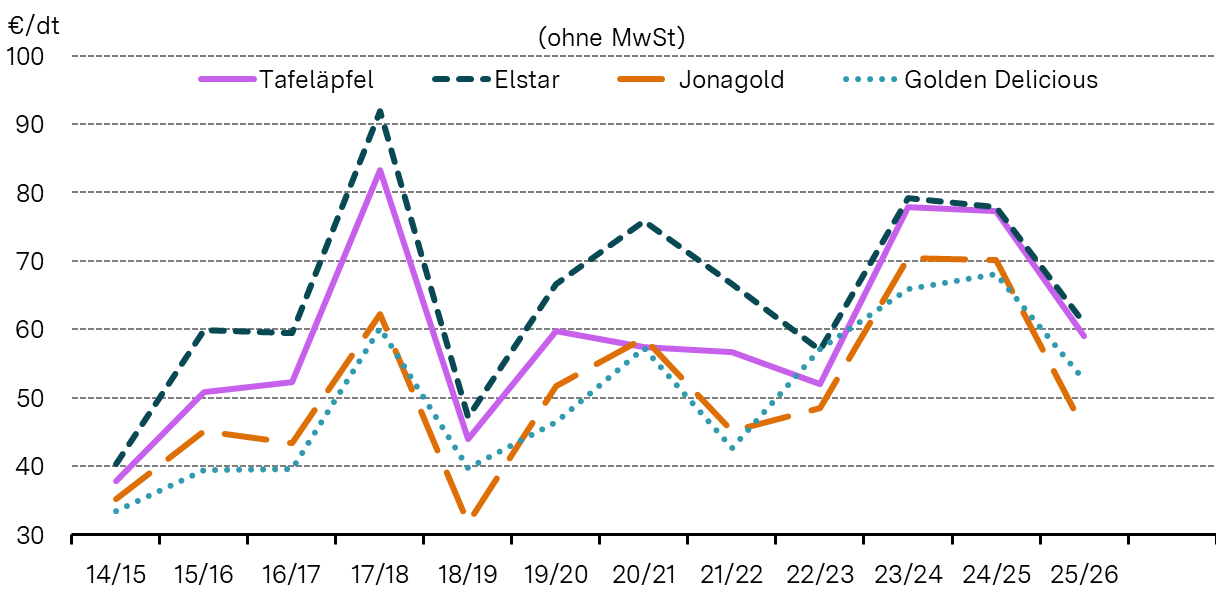
Preisniveau der Vorsaison anknüpfen, wo Ware von anderen Regionen gesucht war . Mit dem Hintergund der gestiegenen Produktionskosten
wären höhere Preise zwar wünschenswert, diese gibt der Markt derzeit aber nicht her. Der bisherige Saisondurchschnitt liegt
für Tafelware bei lediglich 66 €/dt. (73,80 €/dt im Vorjahr). Auch der Mengenabsatz liegt mit 25.195 t unter dem Wert der
Vorsaison (36.979 t). Auch wenn man derzeit teilweise den Eindruck hat, dass man mit dem Absatz „in Verzug“ sei, zeigt der
Vergleich mit den statistischen Abbauraten der letzten Jahre ein für Dezember normales Ergebnis.
Bis Ende November stand das gesamte Sortiment aus dem CA-Bereich zur Verfügung, jedoch nahm der Abverkauf noch nicht das erhoffte
Absatztempo auf. Die Gründe hier sind vielfältig, Verbraucher legen im Dezember aufgrund des Weihnachtsgeschäfts und
demanstehendem Jahresende eine gewisse Kaufzurückhaltung im Lebensmittelbereich an den Tag. Gleichzeitig konzentrieren sie sich beim
Konsum derzeit eher auf Zitrusfrüchte, Bananen und Trauben. Auch die erhoffte Absatzbelebung im Hinblick auf Nikolaus fiel nicht so
stark aus wie erhofft.
Nach den schon immer ruhigen Handelsmonaten November und Dezember wird eine Belebung des Absatzes erst wieder im Januar erwartet. Das
Preisniveau am Bodensee wird nicht an das Vorjahr anschließen können, dafür stehen in den anderen Anbaugebieten zu viel Ware
zur Verfügung. Fraglich bleibt ebenfalls, in wie fern die großen Mengen an kleinkalibriger Ware platziert werden kann.
Mostäpfel
Die Streuobsternte wurde vom Verband der deutschen Fruchtsaftindustrie e.V. (VdF) auf 450.000 t geschätzt. Damit fiel die erwartete
Alternanz in dieser Saison geringer aus als erwartet. Regionale Unterschiede gab es trotzdem, besonders in Oberschwaben gab es weniger
Streuobst.
Insgesamt leidet die Kapazität der Streuobstbestände unter zu alten Baumbeständen und teils unzureichender Wasserversorgung
aufgrund von wiederholt auftretenden Sommerdürren.
Nach Rekordpreisen der Vorsaison von durchschnittlich 25,62 €/dt startete die neue Mostobstsaison mit einem Preisniveau von ca. 15
€/dt und pendelte sich bis zum Jahresende auf 18,40 €/dt ein. Die bisherige Verarbeitungsmenge lag mit 7.842 t unter der
Vergleichsmenge der Vorsaison mit 13.519 t.